ANACOM divulga dados do 2T2026 sobre REDES MÓVEIS!
Relatório 2T2026 sobre serviços móveis é divulgado e DIGI à beira dos 4% de quota de mercado!
Hoje, dia 1 de setembro de 2026, a ANACOM divulgou os mais recentes dados sobre as redes móveis em Portugal. MEO, NOS, Vodafone, DIGI, NOWO, LycaMobile e OniTelecom estão presentes neste segmento de mercado, disputando entre si os clientes deste mercado.
OS GRANDES NÚMEROS
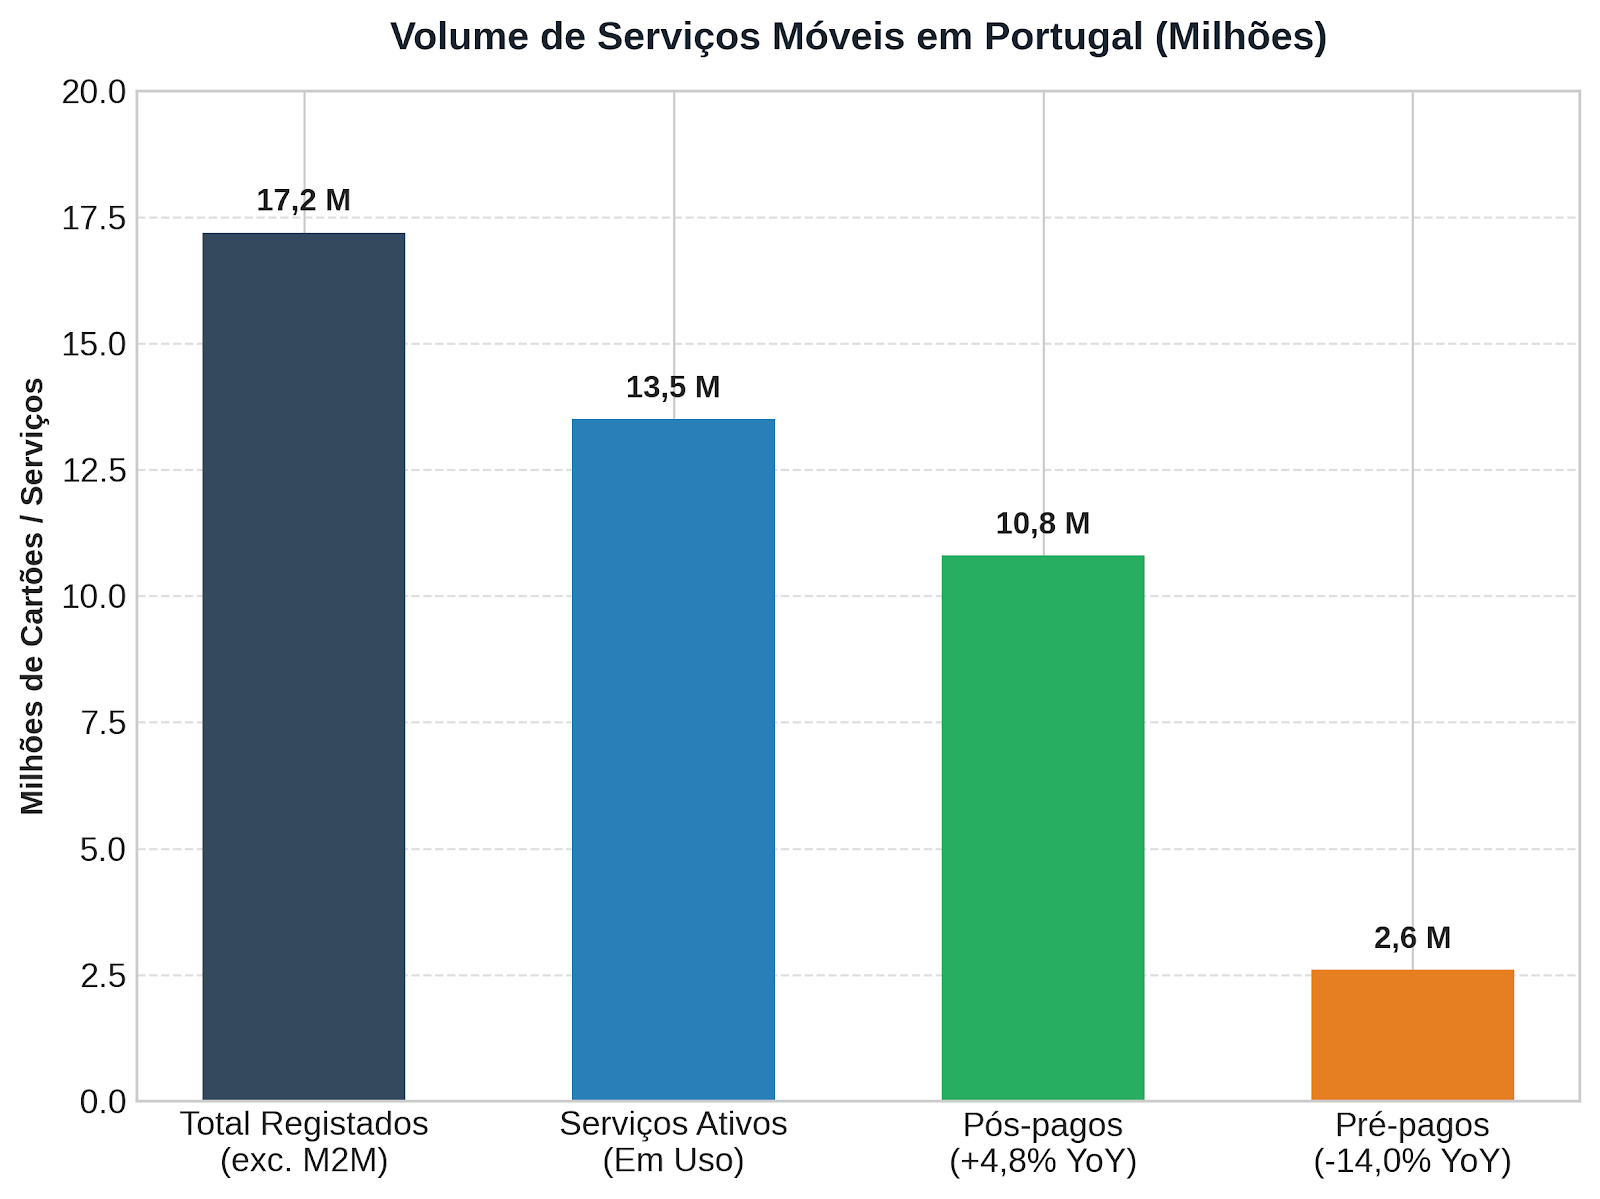
Existem em Portugal 17,2 milhões de serviços móveis (excluindo os M2M). Desses, 13,5 milhões encontram-se em uso. 10,8 milhões em tarifários pós-pagos (+4,8% face ao 2.º trimestre de 2025) e 2,6 milhões em pré-pagos (-14% face ao 2.º trimestre de 2025).
No que toca ao uso das redes, do total de serviços móveis ativos, 2 milhões são de uso exclusivo em serviços de voz, o que, apesar da dimensão do número, representa menos 23% face ao período homólogo.
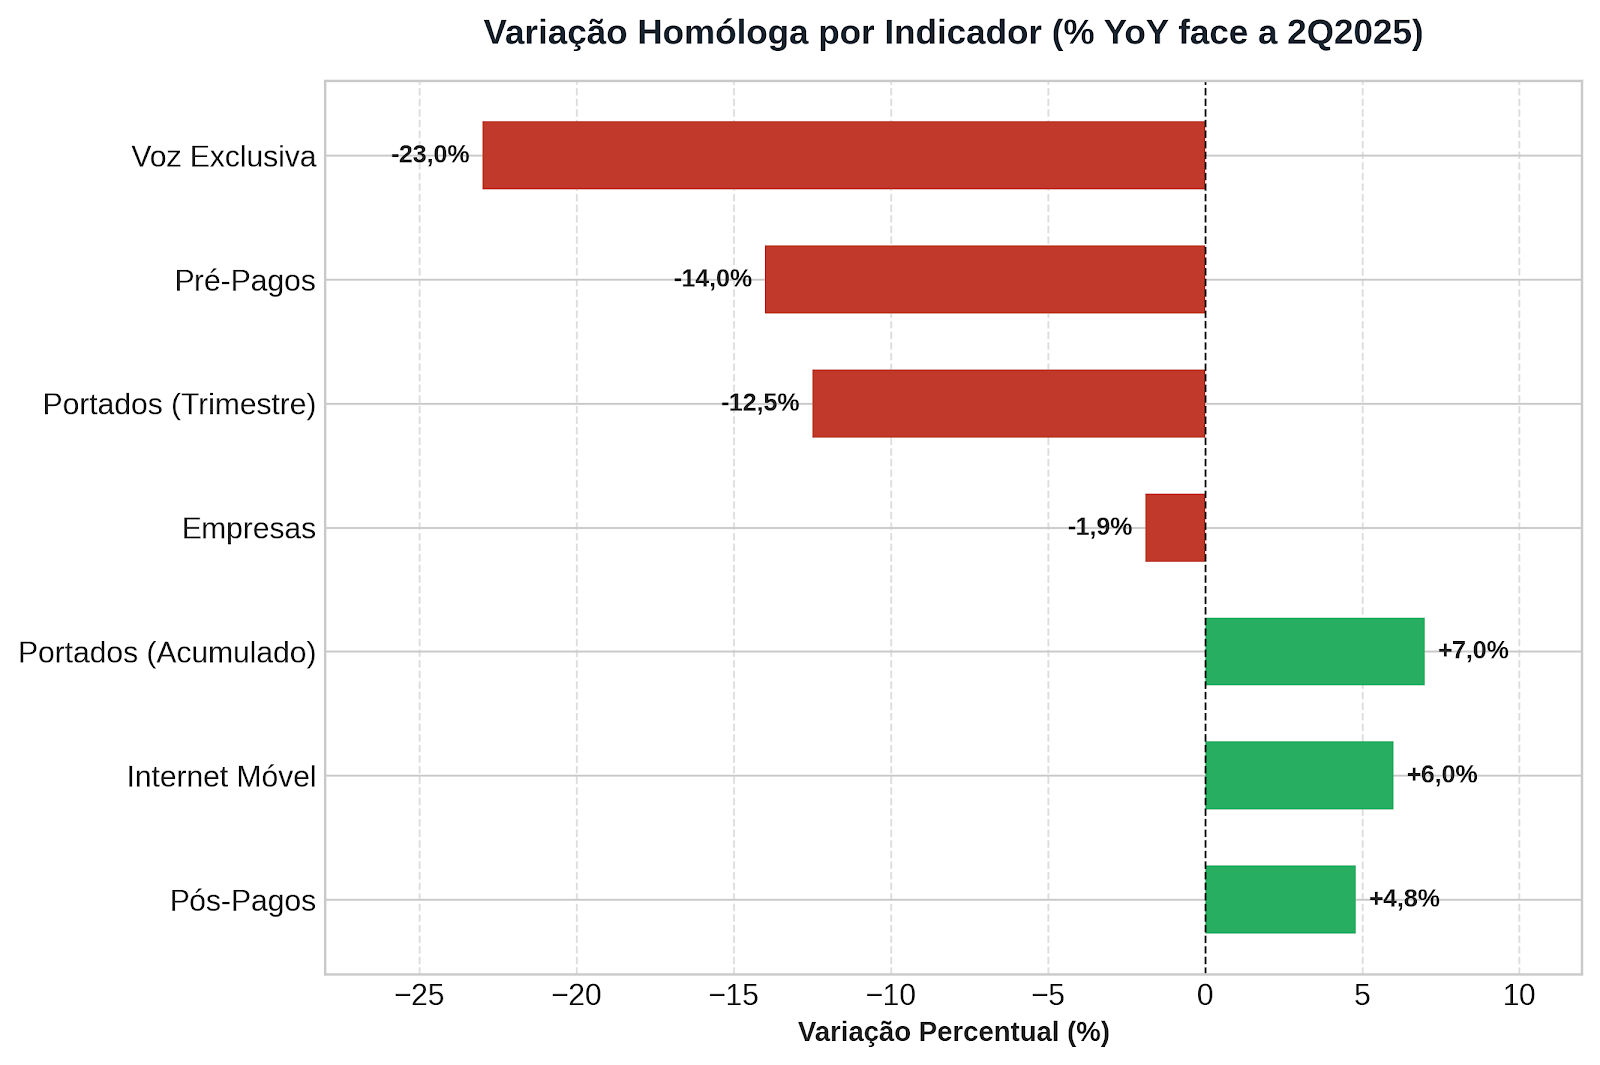
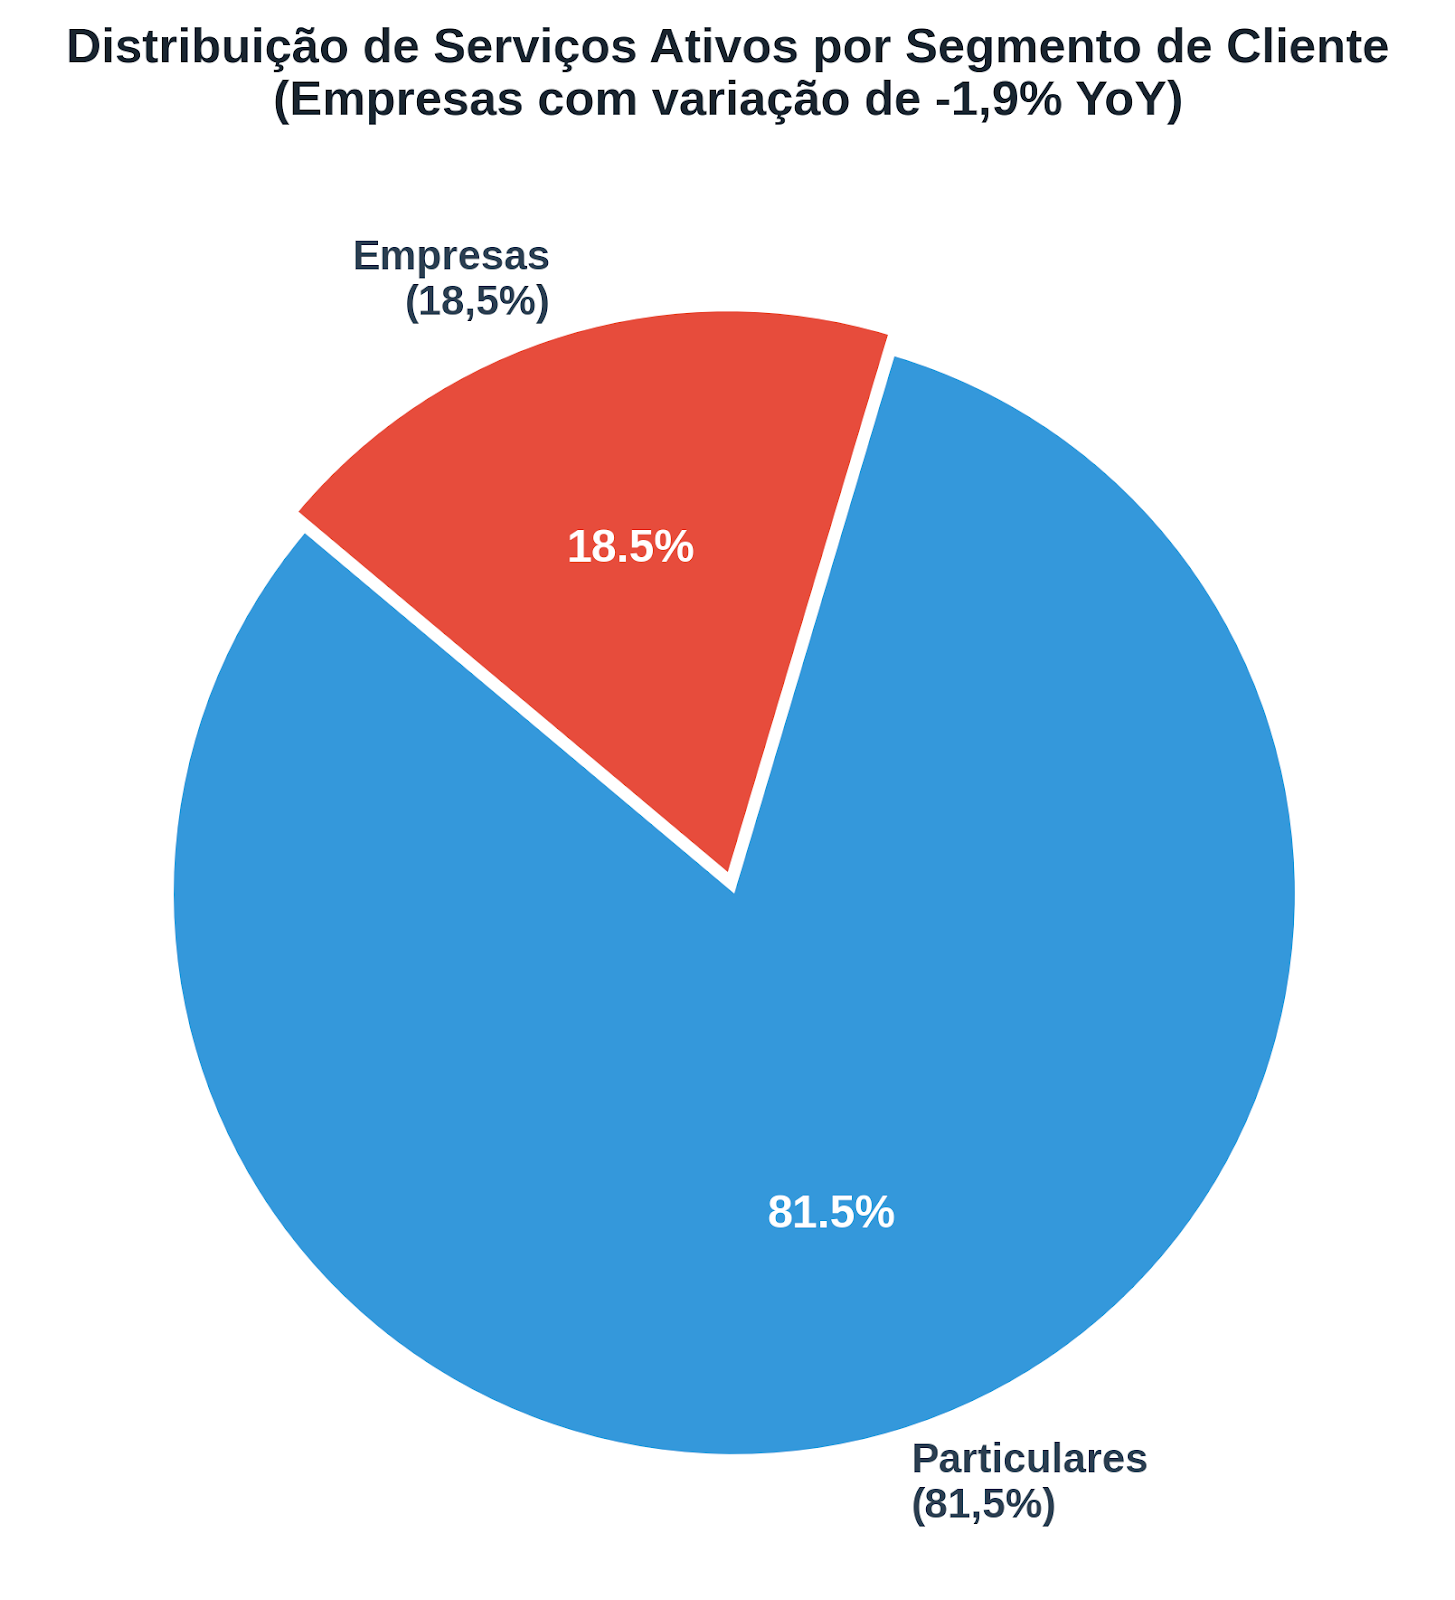
Destes serviços, 81,5% foram contratados por particulares e 18,5% por empresas. No segmento empresarial, assistiu-se a uma redução de 1,9% face ao segundo trimestre do ano anterior.
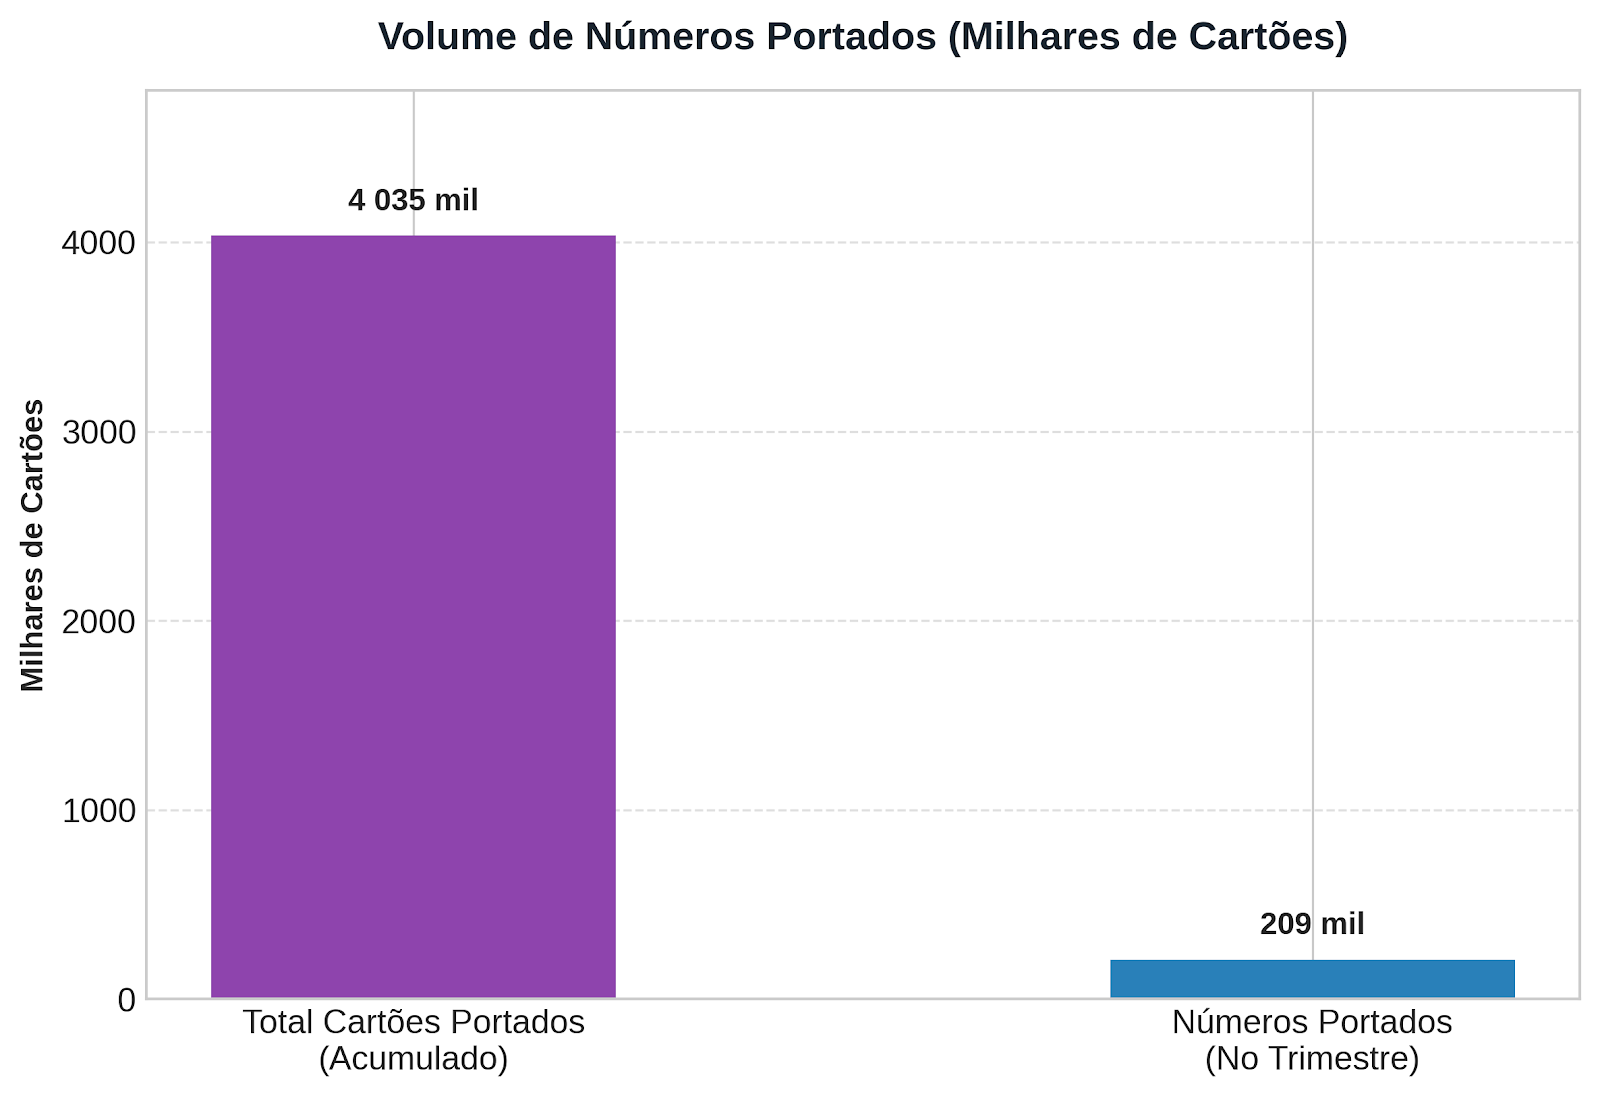
No que toca a portabilidades, existem, neste momento, 4 milhões e 35 mil cartões portados, o que representa um aumento de 7% face a igual período do ano anterior. No que toca ao trimestre, foram portados 209 mil números, um valor 12,5% inferior ao mesmo trimestre de 2025.
Note-se ainda um aumento de 6% nos serviços móveis com acesso à Internet.
QUOTAS POR OPERADOR
Como habitualmente, as quotas de mercado são sempre um dos valores que mais suscitam o interesse dos leitores, sendo um dos valores mais aguardados na análise trimestral deste segmento.
- Assim, sabemos:
MEO (35,6%), NOS (31,1%), Vodafone (27,4%), DIGI/NOWO (3,8%), LycaMobile (2,0%).
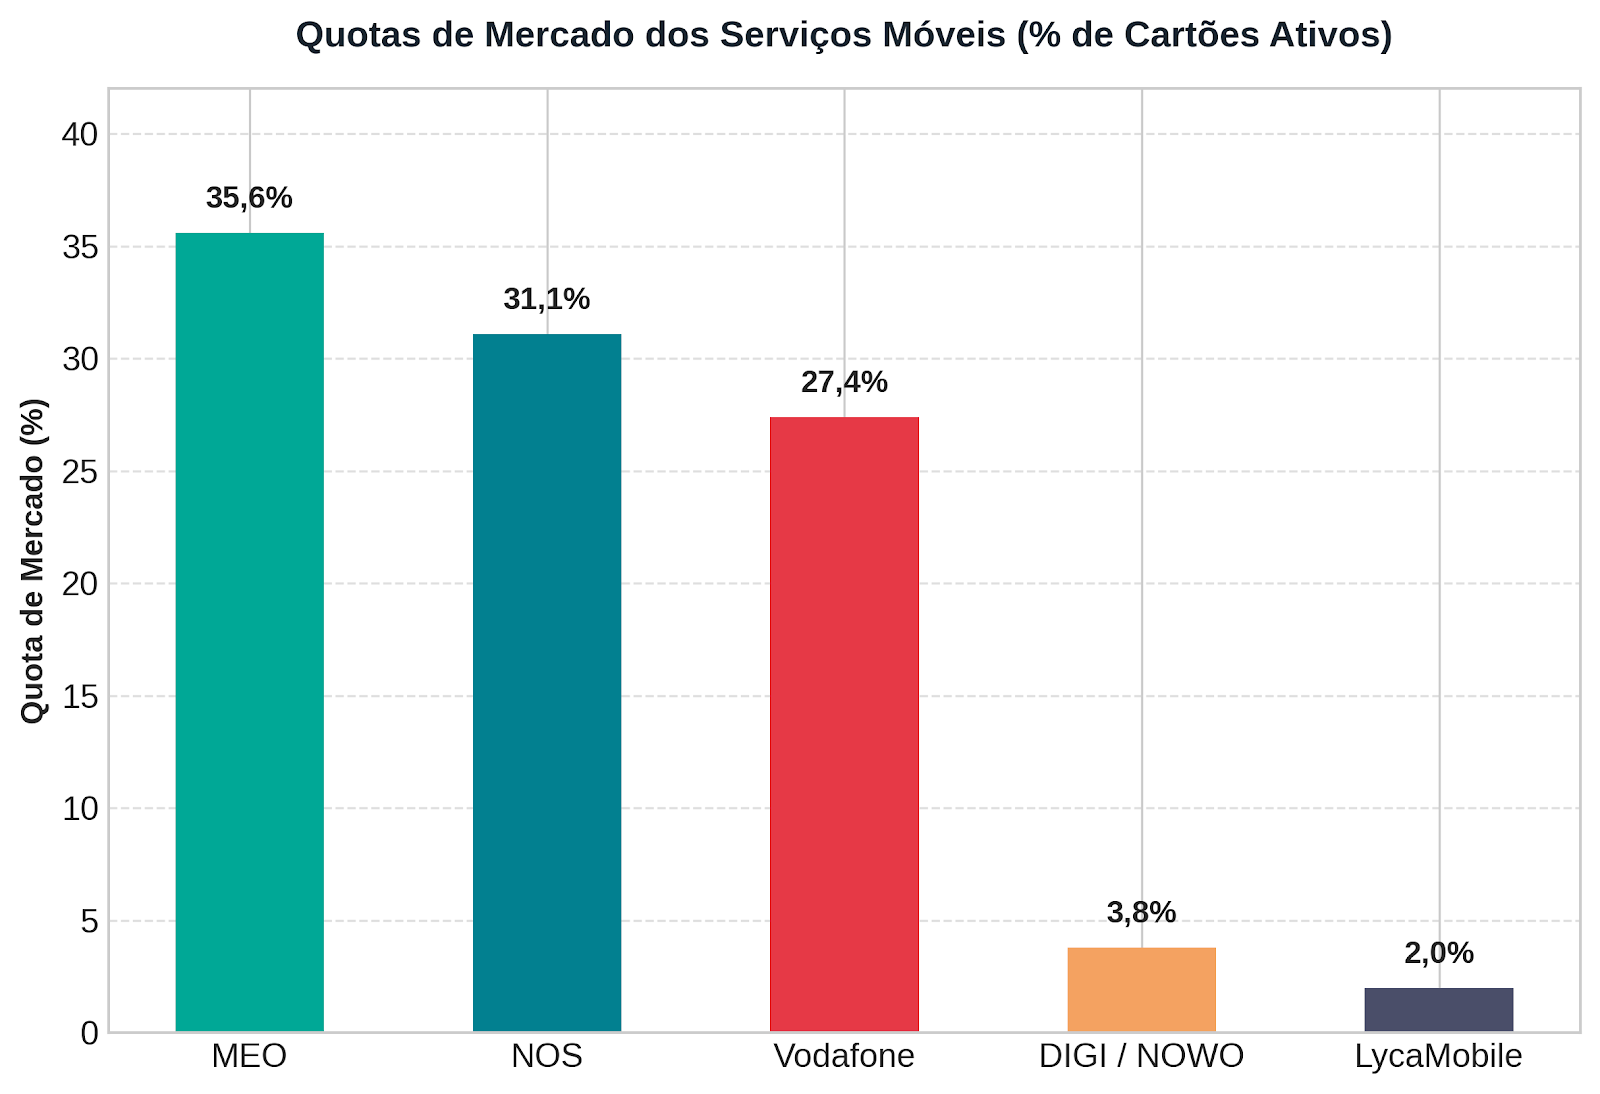
A nova entrante DIGI já representa praticamente a totalidade dos serviços móveis do grupo, tendo a NOWO apenas 0,1% de quota de mercado nesta altura.
No que toca às tendências, face ao período homólogo, temos:
MEO (-0,5%), NOS (+0,1%), Vodafone (-0,4%), DIGI/NOWO (+0,9%), LycaMobile (-0,1%).
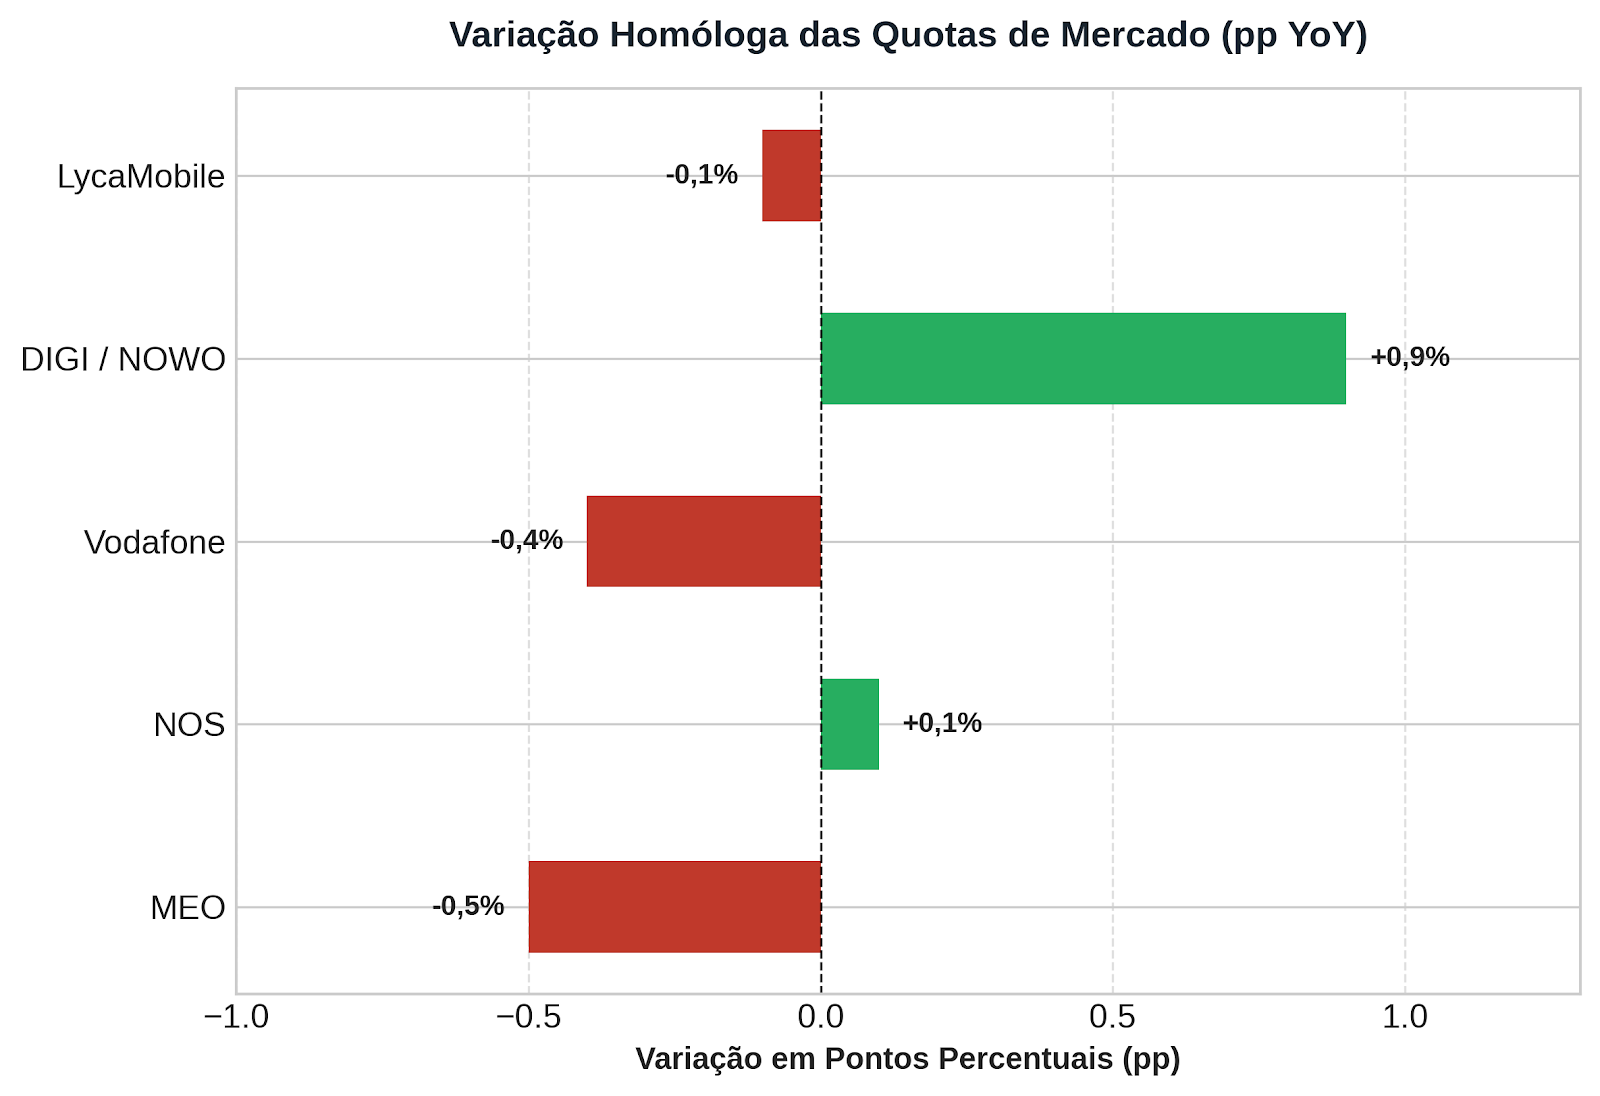
Uma tendência de crescimento para a nova entrante, que, paulatinamente, vai vendo a sua quota de mercado reforçada, em detrimento das quotas de mercado das operadoras históricas.
Relembrar, neste ponto, que os valores das marcas low-cost Uzo, WOO e Amigo não são divulgados, pelo que não podemos, por esta via, compreender os movimentos de migração de marcas premium para low-cost, nem a dimensão da representatividade destas marcas nas quotas de mercado das operadoras.
O USO DESTES SERVIÇOS
No que toca ao uso dos serviços móveis, a ANACOM revelou o seguinte:
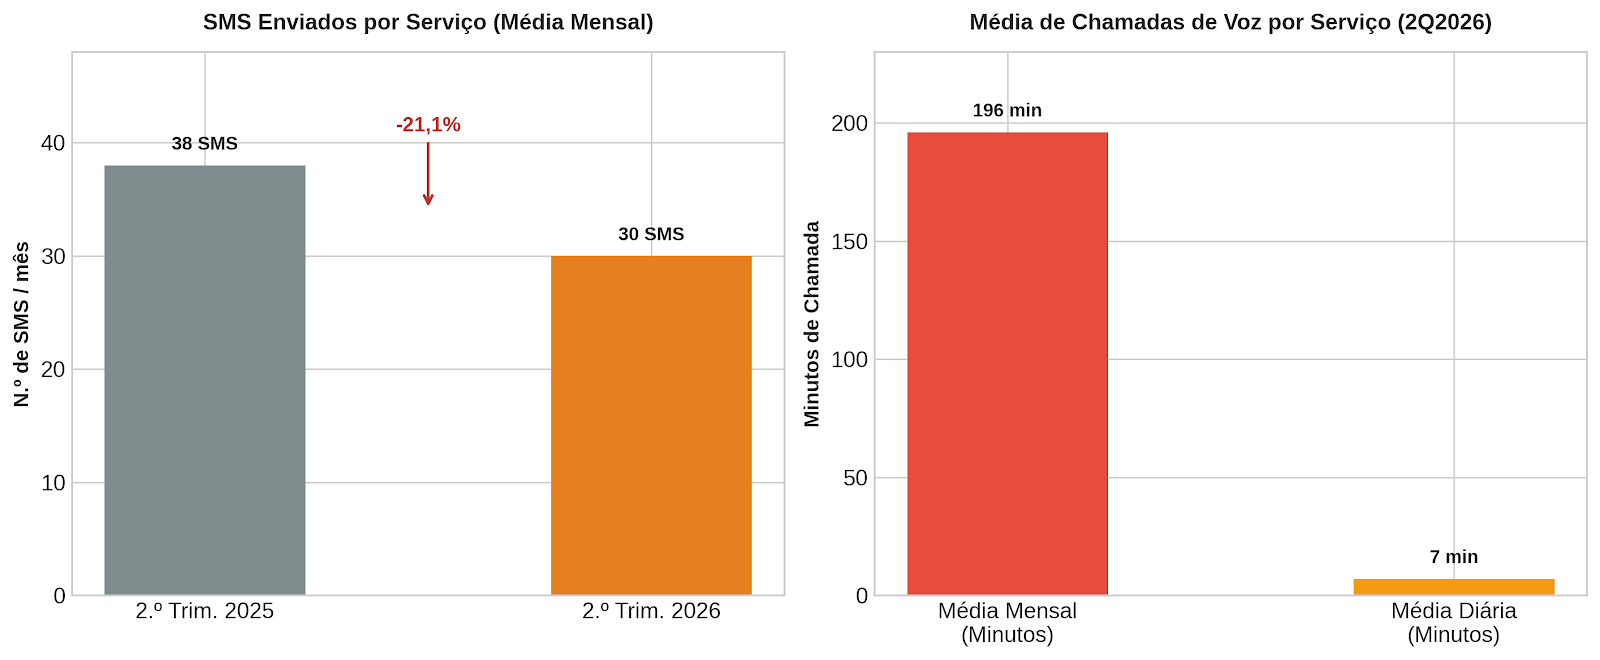
Chamadas: 7,6 mil milhões de minutos de chamadas realizadas ao longo deste trimestre, uma redução de 2,6% face a 2025. Em média, cada serviço móvel realizou 7 minutos de chamadas diários e 196 minutos mensais.
SMS: Em média, foram enviados 30 SMS por cada serviço móvel, valor que contrasta com os 38 SMS enviados em média no 2.º trimestre de 2025.
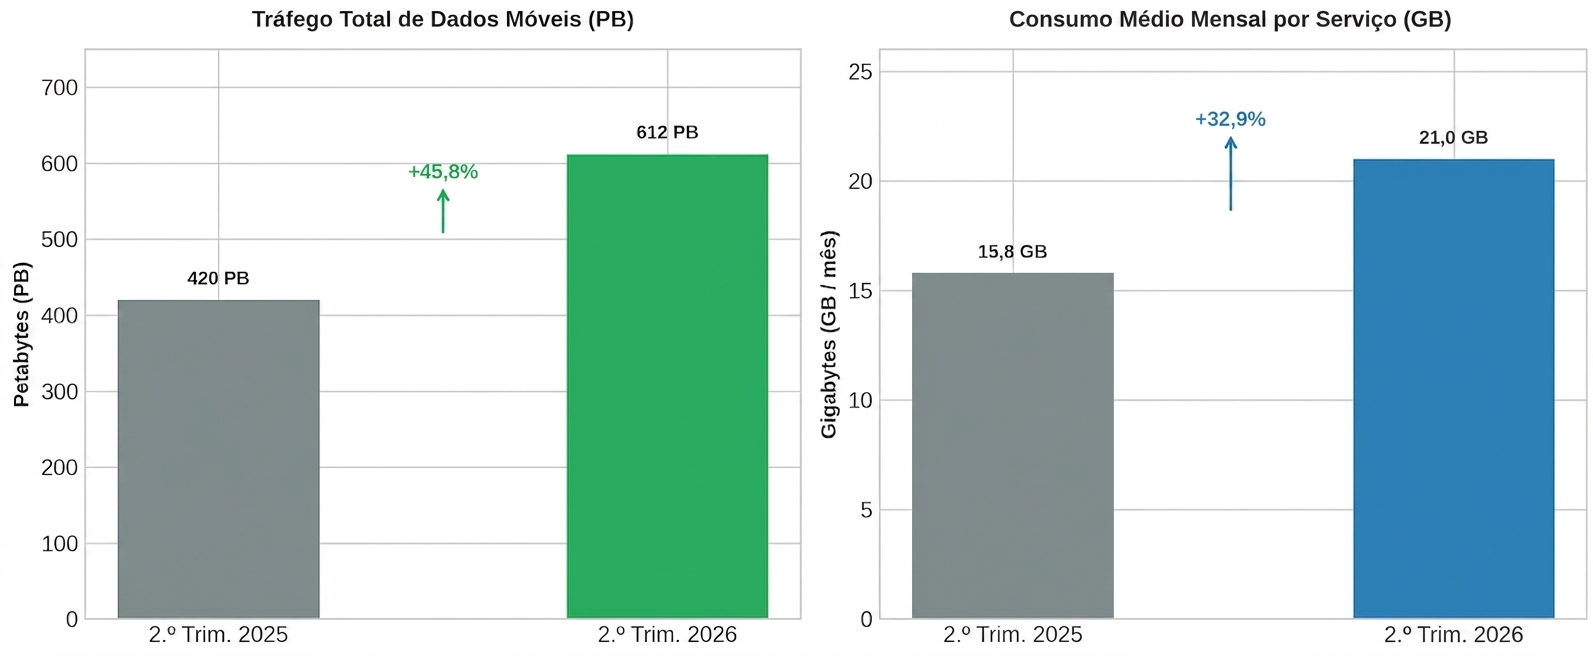
Dados Móveis: Neste 2.º trimestre de 2026, foram consumidos 612 petabytes de Internet móvel, valor que compara com os 420 petabytes consumidos no 2.º trimestre de 2025, um aumento de 45,8%! Em média, foram consumidos 21 gigabytes mensais por cada serviço móvel, valor que compara com os 15,8 gigabytes em 2025.
O 5G E A SUA IMPLEMENTAÇÃO
No que toca ao 5G, a ANACOM traz-nos alguns dados relevantes para análise. Atualmente, 6,2 milhões dos serviços móveis já usam as redes 5G. Este valor corresponde a 54,2 por cada 100, no que toca à penetração desta tecnologia no universo de serviços.
Em média, foram gastos 9,6 gigabytes de dados sob a rede 5G, valor que supera os 8,1 gigabytes no mesmo trimestre do ano anterior.
CONCLUSÃO
Com estes dados agora partilhados pela ANACOM, compreendemos que a banda larga móvel ganha cada vez mais relevância no panorama nacional. Com consumos cada vez mais elevados, fortemente impulsionados pelos tarifários móveis com grandes quantidades de GB disponíveis, ou até mesmo ilimitados, ao passo que a capacidade de débito dos sites vai aumentando, permitindo aos utilizadores consumos cada vez mais intensivos.
No que toca à utilização de chamadas e SMS, percebe-se uma queda, algo bastante natural tendo em conta os novos modelos de comunicação que as redes sociais vieram trazer.
Em suma, não houve nenhuma grande surpresa. Todos os dados mantêm as mesmas tendências dos relatórios anteriores. Chamaria apenas a atenção para um crescimento abaixo de 1% da DIGI, algo que, na minha opinião, nesta fase, é manifestamente inferior ao que se poderia esperar, dados os preços e a implementação cada vez mais estabelecida da marca em território nacional.